¿Cuánto se paga de sellos en una compraventa en CABA en 2026?
El 2,7 % si la base no supera $ 226.100.000, y el 3,5 % si la supera. Son las alícuotas de la Ley Tarifaria 2026 para la transferencia de dominio de inmuebles, tal como las publica el cuadro de magnitudes del Colegio de Escribanos de julio de 2026.
La base no es siempre el precio. AGIP toma el mayor de tres valores: el precio de la escritura, la valuación fiscal y el valor inmobiliario de referencia (VIR). AGIP permite consultar el VIR antes de celebrar el acto, así que conviene hacerlo antes de cerrar la proforma y no el día de la firma.
Si el comprador adquiere su vivienda única, familiar y de ocupación permanente, la regla cambia: hasta $ 226.100.000 no se paga sellos, y por encima se paga el 3,5 % solo sobre el excedente. Los requisitos y el cálculo del excedente están en la guía de exención de sellos por vivienda única.
¿Cuándo corresponde 2,7 % y cuándo 3,5 %?
El tope de $ 226.100.000 no funciona como un escalón: no se paga 2,7 % sobre la primera parte y 3,5 % sobre el resto. AGIP lo define como una alícuota de 3,5 %, salvo cuando el monto es igual o inferior a $ 226.100.000, en cuyo caso es 2,7 %. Si la base supera el tope, el 3,5 % se aplica sobre toda la base.
Eso genera un salto en el borde. Una escritura de exactamente $ 226.100.000 paga $ 6.104.700. Un peso más arriba, paga 3,5 % sobre todo: unos $ 7.913.500, es decir $ 1.808.800 más. En una escritura de $ 250.000.000 los sellos son $ 8.750.000.
El ejemplo de la calculadora, paso a paso
La calculadora viene cargada con una compraventa en CABA de $ 180.000.000, honorarios netos de $ 3.600.000 y aportes y derechos de $ 310.000 según la proforma, con factura con IVA. Así se llega a cada renglón.
- Base de sellos. Sin valuación fiscal ni VIR cargados, la base es el precio: $ 180.000.000. Si cualquiera de los dos fuera mayor, se usaría ese.
- Alícuota. $ 180.000.000 no supera $ 226.100.000, así que corresponde 2,7 %.
- Sellos. $ 180.000.000 × 2,7 % = $ 4.860.000. En partes iguales, $ 2.430.000 el comprador y $ 2.430.000 el vendedor.
- Aportes y derechos. Se copian de la proforma: $ 310.000 entre aporte notarial, derecho de escritura y cargo fijo.
- IVA. $ 3.600.000 × 21 % = $ 756.000. Se calcula sobre los honorarios, no sobre los sellos ni los aportes.
- Total al sobre. $ 4.860.000 + $ 310.000 + $ 756.000 = $ 5.926.000.
| Concepto | Cuenta | Importe | A quién va |
|---|---|---|---|
| Sellos | 2,7 % × $ 180.000.000 | $ 4.860.000 | AGIP |
| Aportes y derechos | Según proforma | $ 310.000 | Colegio |
| IVA de honorarios | 21 % × $ 3.600.000 | $ 756.000 | ARCA |
| Total de terceros | $ 5.926.000 |
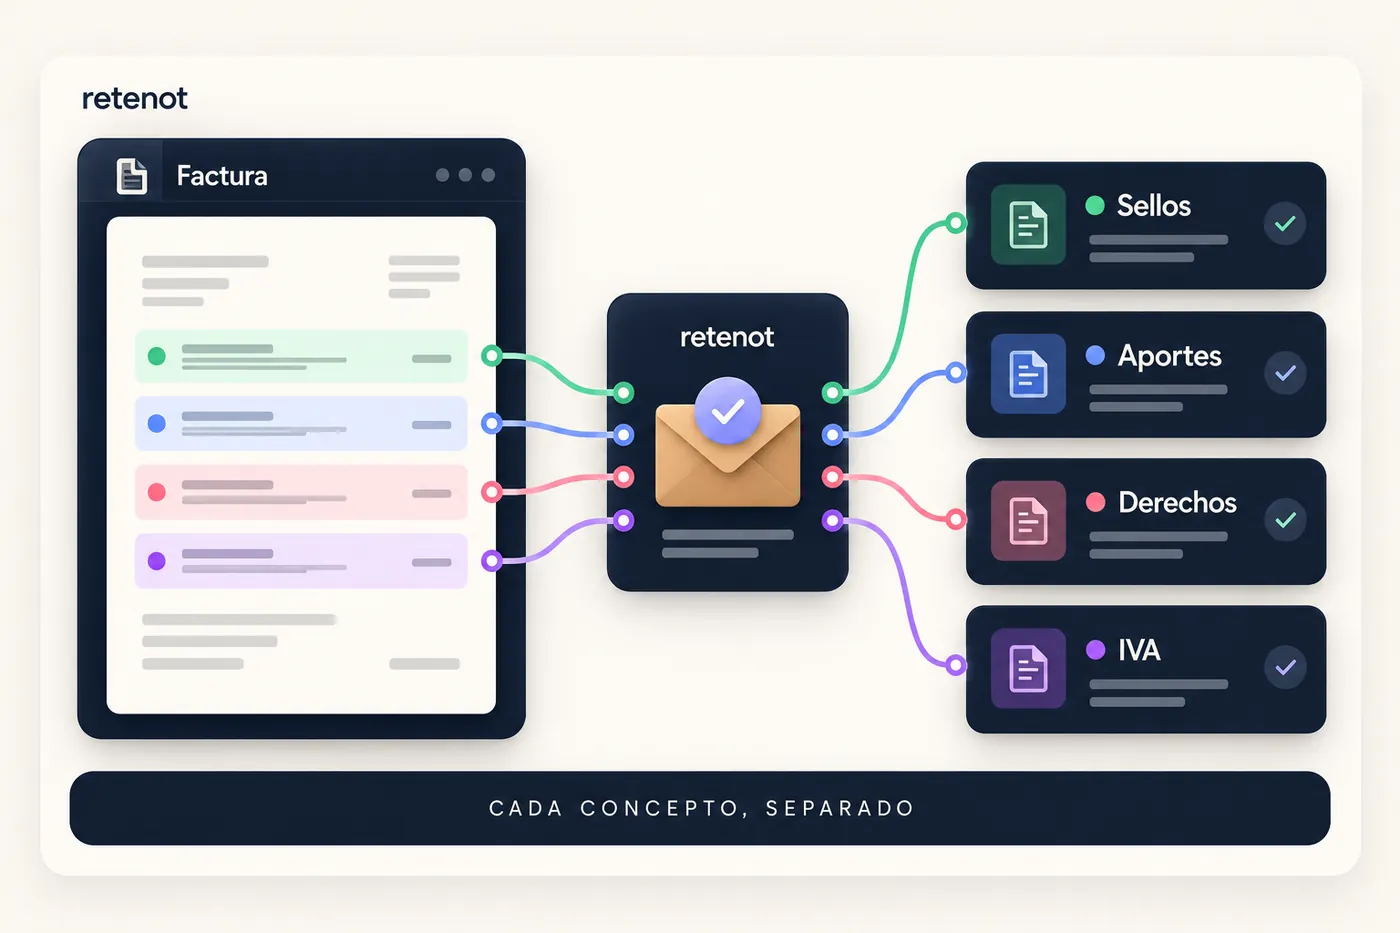
La escribanía factura en total $ 9.526.000 por esta escritura, pero solo $ 3.600.000 son honorarios. Los otros $ 5.926.000, más del 60 %, ya tienen dueño desde el momento de la firma.
¿Quién paga los sellos, el comprador o el vendedor?
Por lo general, los dos en partes iguales, salvo que el boleto o la escritura pacten otra cosa o que una de las partes esté exenta. En el ejemplo, cada uno aporta $ 2.430.000.
Frente a AGIP, el que ingresa el impuesto es el escribano: en las escrituras públicas actúa como agente de recaudación, cobra los sellos al firmar y los deposita una vez por mes. Por eso la plata tiene que estar en la escribanía antes de la firma y no después.
Si hay pacto distinto, conviene que figure por escrito antes de armar la proforma. La calculadora muestra la división por mitades como referencia.
¿Cuánto es el IVA sobre los honorarios del escribano?
El 21 % sobre los honorarios netos, si el escribano factura como responsable inscripto. Si el registro factura sin IVA, destildá la opción en la calculadora y ese renglón queda en cero.
El IVA facturado es débito fiscal. A ARCA se le paga, una vez por mes, la diferencia entre el débito de todas las facturas del período y el crédito fiscal de las compras. Apartar el 21 % completo de cada factura deja cubierto el peor caso, y lo que sobre después de computar créditos vuelve a ser de la escribanía.
La fecha de pago del IVA depende de la terminación del CUIT del escribano, no de la fecha de la escritura. Los sellos, en cambio, tienen fecha fija por jurisdicción, igual para todos los registros.
¿Y si el inmueble está en Provincia?
La alícuota de compraventa es 2 %, pero la base es el mayor entre el precio y la valuación fiscal multiplicada por el coeficiente corrector de la Ley Impositiva 15.558: 24,8370 para planta urbana y 44,4635 para rural. Con valuaciones fiscales bajas, el coeficiente hace que la base supere el precio más seguido de lo que parece.
La exención de vivienda única también funciona distinto: se mira la valuación fiscal sin coeficiente, que no supere $ 1.154.400, y si la supera se paga el 2 % sobre toda la base. El detalle, con un ejemplo, está en la calculadora de sellos de Provincia.
En Provincia los aportes notariales se declaran y se pagan a ARBA junto con los sellos, en la misma declaración. En la calculadora, el renglón de aportes cambia de destino cuando elegís Provincia.
¿Cuánto apartar de cada escritura y hasta cuándo?
Todo lo que no son honorarios: sellos, aportes y derechos, e IVA. En el ejemplo son $ 5.926.000 de una escritura de $ 180.000.000. Cada concepto tiene su propio vencimiento, así que conviene anotarlos por separado.
- Sellos CABA: una declaración mensual en el SIE del Colegio y pago por VEP hasta el día 10 del mes siguiente. El circuito completo está en la guía de retención de sellos en CABA.
- Sellos y aportes de Provincia: dos vencimientos por mes. Las escrituras del 1 al 15 se pagan el 26, y las del 16 a fin de mes, el 12 del mes siguiente; el calendario de ARBA corre esas fechas cuando caen en fin de semana o feriado.
- IVA: mensual, con la fecha que corresponde a tu CUIT.
El problema aparece cuando todo entra en la misma cuenta que los honorarios: a fin de mes el saldo parece alto y una parte ya no es de la escribanía. Retenot hace esta separación sola con cada factura y avisa antes de cada vencimiento. Si lo llevás a mano, el método está en la guía para separar los fondos de terceros.
- AGIP, centro de ayuda de Sellos — alícuota de 3,5 % salvo montos de hasta $ 226.100.000 (2,7 %), base sobre el mayor entre precio, valuación fiscal y VIR, y exención de vivienda única sobre el excedente
- Colegio de Escribanos de la Ciudad de Buenos Aires, cuadro de magnitudes de derecho tributario (13/7/2026) — alícuotas y topes de sellos de CABA y de Provincia (Ley Impositiva 15.558)
- Ley Impositiva 15.558 de la Provincia de Buenos Aires — alícuota del 20 por mil para compraventa de inmuebles y coeficiente corrector 24,8370 para la base del art. 263 del Código Fiscal
- Resolución 3708/DGR/2004, Boletín Oficial de la Ciudad — escribanos como agentes de sellos; declaración mensual y depósito hasta el día 10 del mes siguiente, o el hábil siguiente (arts. 8 y 9)
- ARBA, Disposición Normativa Serie B 33/03 — escribanos titulares como agentes de recaudación de sellos; escrituras del 1 al 15 se pagan hasta el 26 y las del 16 en adelante hasta el 12 del mes siguiente
- Ley 6983 de la Provincia, art. 15 — los aportes notariales se ingresan junto con los impuestos de la escritura