¿Hasta qué monto está exenta la vivienda única en CABA en 2026?
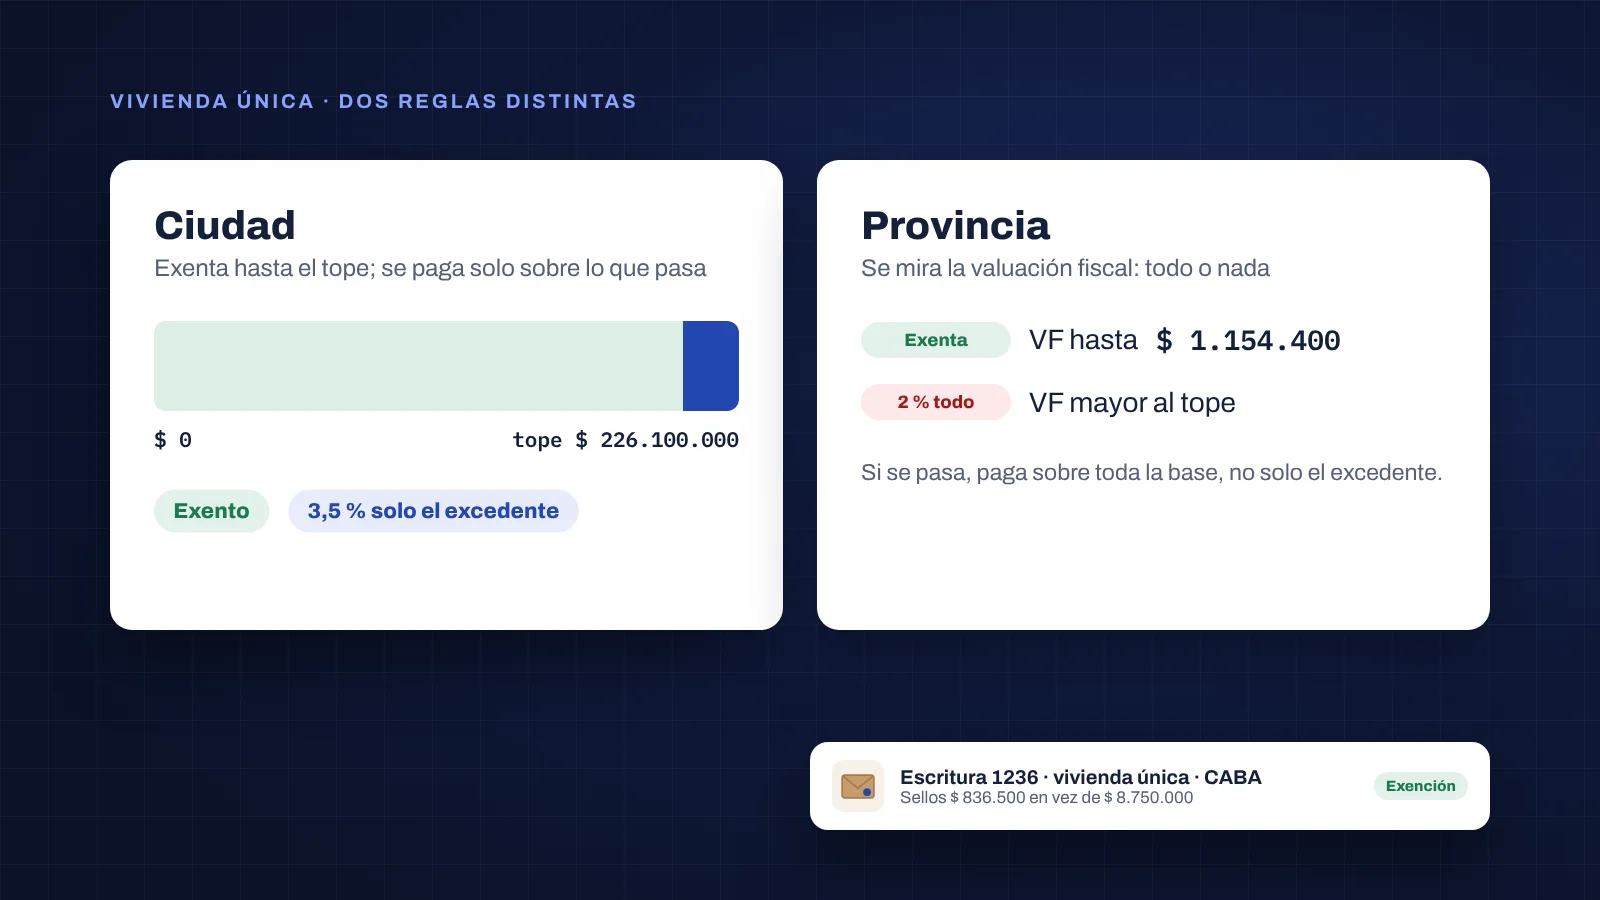
Hasta $ 226.100.000. El monto se compara contra el mayor de tres valores: el precio de la escritura, la valuación fiscal y el valor inmobiliario de referencia (VIR). Si ninguno pasa el tope, la compraventa no paga sellos; si alguno lo pasa, se paga 3,5 % sobre la diferencia.
El tope sale de la Ley Tarifaria 2026 y figura en el cuadro de magnitudes del Colegio de Escribanos de julio de 2026. Es el mismo número que separa la alícuota de 2,7 % de la de 3,5 % en una compraventa sin exención, así que una vivienda única que lo supera tributa a la alícuota más alta, pero solo sobre el excedente.
Conviene mirar el VIR antes de armar la proforma. Una escritura con precio por debajo del tope puede quedar por encima si el VIR de la partida es más alto, y en ese caso hay sellos sobre la diferencia.
¿Cómo se calcula el excedente? El ejemplo, con números
Se resta el tope a la base y se aplica 3,5 % al resultado. Con una compraventa de $ 250.000.000 que el comprador acredita como su vivienda única, el excedente es $ 23.900.000 y los sellos son $ 836.500.
| Escritura de $ 250.000.000 | Base gravada | Sellos |
|---|---|---|
| Sin exención (3,5 % sobre el total) | $ 250.000.000 | $ 8.750.000 |
| Vivienda única (3,5 % sobre el excedente) | $ 23.900.000 | $ 836.500 |
| Diferencia | $ 226.100.000 | $ 7.913.500 |
La exención no se pierde por pasarse del tope: en la Ciudad funciona como un mínimo no imponible. Para otros montos, la calculadora de sellos por escritura hace la cuenta con y sin exención.
¿Qué requisitos tiene la exención en CABA?
Que el inmueble sea la vivienda única, familiar y de ocupación permanente del comprador, y que eso se acredite en la escritura. Según AGIP, se acredita con una declaración jurada en el mismo instrumento y con un certificado del Registro de la Propiedad Inmueble de la Ciudad.
La declaración jurada del comprador va en el texto de la escritura, y el certificado registral respalda que se trata de su única vivienda; el cuadro del Colegio lo identifica como F3 del Registro. Si el comprador tiene otra propiedad o el caso tiene alguna particularidad, conviene consultarlo con el Colegio antes de la firma.
¿Cómo funciona la exención en Provincia de Buenos Aires?
Está exenta la compraventa de vivienda única, familiar y de ocupación permanente cuando la valuación fiscal del inmueble no supera $ 1.154.400. El monto lo fija la Ley Impositiva 15.558 para la exención del artículo 297 del Código Fiscal.
La valuación se mira tal como figura en la partida, sin multiplicarla por el coeficiente corrector. El precio no cuenta para el tope: una casa vendida por $ 120.000.000 puede estar exenta si su valuación fiscal es de $ 1.154.400 o menos.
Según el cuadro del Colegio, el destino tiene que constar expresamente en la escritura, y el beneficio cae si después el inmueble se desafecta de ese destino. Por eso conviene que la declaración del comprador sea precisa y quede en el texto.
¿Qué pasa si en Provincia la valuación supera el tope?
Se pierde la exención entera y se paga el 2 % sobre toda la base, no sobre el excedente. Es la diferencia más grande con la Ciudad.
La base, en ese caso, es la de cualquier compraventa: el mayor entre el precio y la valuación fiscal multiplicada por 24,8370 en planta urbana. Con precio de $ 120.000.000 y valuación de $ 5.500.000, la base es $ 136.603.500 y los sellos, $ 2.732.070. Si la valuación fuera de $ 1.154.400 o menos, la misma escritura no pagaría sellos.
Por eso, en Provincia el dato que decide es la valuación fiscal vigente de la partida, y conviene pedirla antes de presupuestar. El cálculo completo de la base está en la guía de sellos en Provincia de Buenos Aires.
¿Hay exención para el terreno y para la hipoteca?
Sí, con topes propios. En la Ciudad, la compra de un terreno baldío para construir la vivienda está exenta con un VIR de hasta $ 1.681.000, y las hipotecas para comprar o construir la vivienda única están exentas.
En Provincia, el lote baldío destinado a vivienda está exento con una valuación fiscal de hasta $ 577.200. La Ley 15.558 también exime las hipotecas para comprar, ampliar o refaccionar la vivienda única hasta $ 251.281.250.
¿Qué documentación pide el escribano?
La necesaria para acreditar el destino y para calcular la base. En general, el escribano pide:
- Declaración del comprador: que el inmueble va a ser su vivienda única, familiar y de ocupación permanente, para volcarla en la escritura.
- Certificado registral: en CABA, el del Registro de la Propiedad Inmueble de la Ciudad que exige AGIP.
- Valuación fiscal y VIR: en CABA para comparar el mayor valor con el tope; en Provincia, la valuación fiscal de la partida sin coeficiente.
Si la escritura es exenta, se declara igual. En Provincia, el artículo 4 de la Disposición Normativa B 33/03 pide incluir en la declaración quincenal las escrituras exentas; el circuito está en la guía de sellos ARBA y SIESBA. Retenot lee la factura de cada escritura y separa los sellos que se cobraron, también cuando son solo los del excedente.
- AGIP, centro de ayuda de Sellos — vivienda única exenta si la valuación fiscal, el VIR o el valor de la operación, el que sea mayor, no supera $ 226.100.000; si lo supera, sellos solo sobre el excedente; declaración jurada en el instrumento y certificado del Registro de la Propiedad Inmueble de la Ciudad
- Colegio de Escribanos de la Ciudad — cuadro de magnitudes de derecho tributario (13/7/2026): topes de vivienda única en CABA ($ 226.100.000, DJ y F3 del RPI) y Provincia ($ 1.154.400 sin índice), terreno baldío ($ 1.681.000) y lote ($ 577.200), destino expreso en la escritura y caída del beneficio por desafectación
- Ley Impositiva 15.558 de la Provincia de Buenos Aires — montos de valuación fiscal para la exención de vivienda única y lote del art. 297 del Código Fiscal, coeficiente 24,8370 y alícuota del 20 por mil
- Colegio de Escribanos — Ley Impositiva Provincia de Buenos Aires 15.558: exenciones de vivienda única ($ 1.154.400) y lote ($ 577.200), e hipotecas para vivienda hasta $ 251.281.250
- Colegio de Escribanos de la Ciudad — instructivo del SIE: opción grava sellos o exención por interviniente
- ARBA — Disposición Normativa Serie B 33/03, art. 4: la declaración quincenal incluye las escrituras exentas