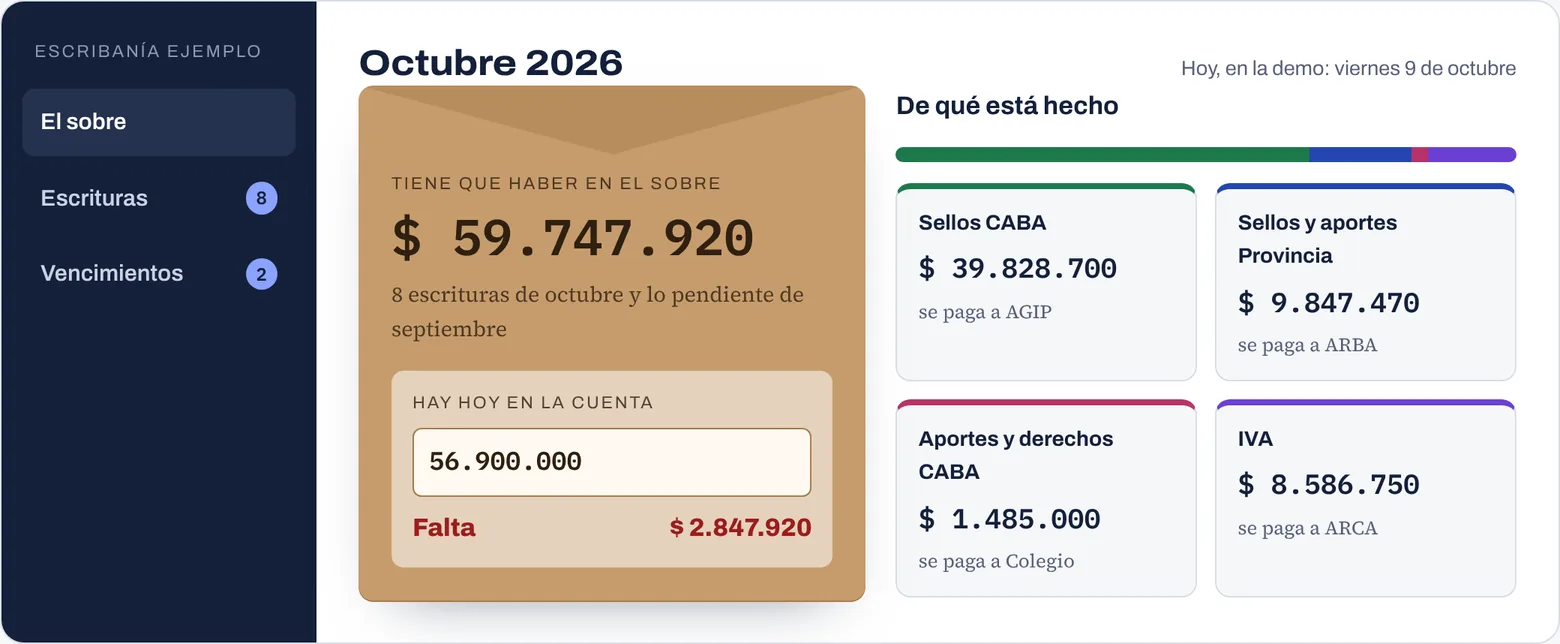
¿Qué parte de lo que cobra la escribanía es de terceros?
Todo lo que no es honorario. En una compraventa, la escribanía cobra los sellos que retiene como agente de recaudación, para AGIP en la Ciudad o ARBA en Provincia, los aportes que van al Colegio de Escribanos y el IVA de sus propios honorarios, que se paga a ARCA. Cada importe tiene un destinatario y una fecha de pago distinta.
No todos pesan igual. Los sellos son un impuesto ajeno que el escribano retiene, y ahí la responsabilidad es la más alta. El IVA no es una retención sino el débito fiscal de la propia escribanía, pero se cobra junto con los honorarios y se paga semanas después, así que también hay que apartarlo.
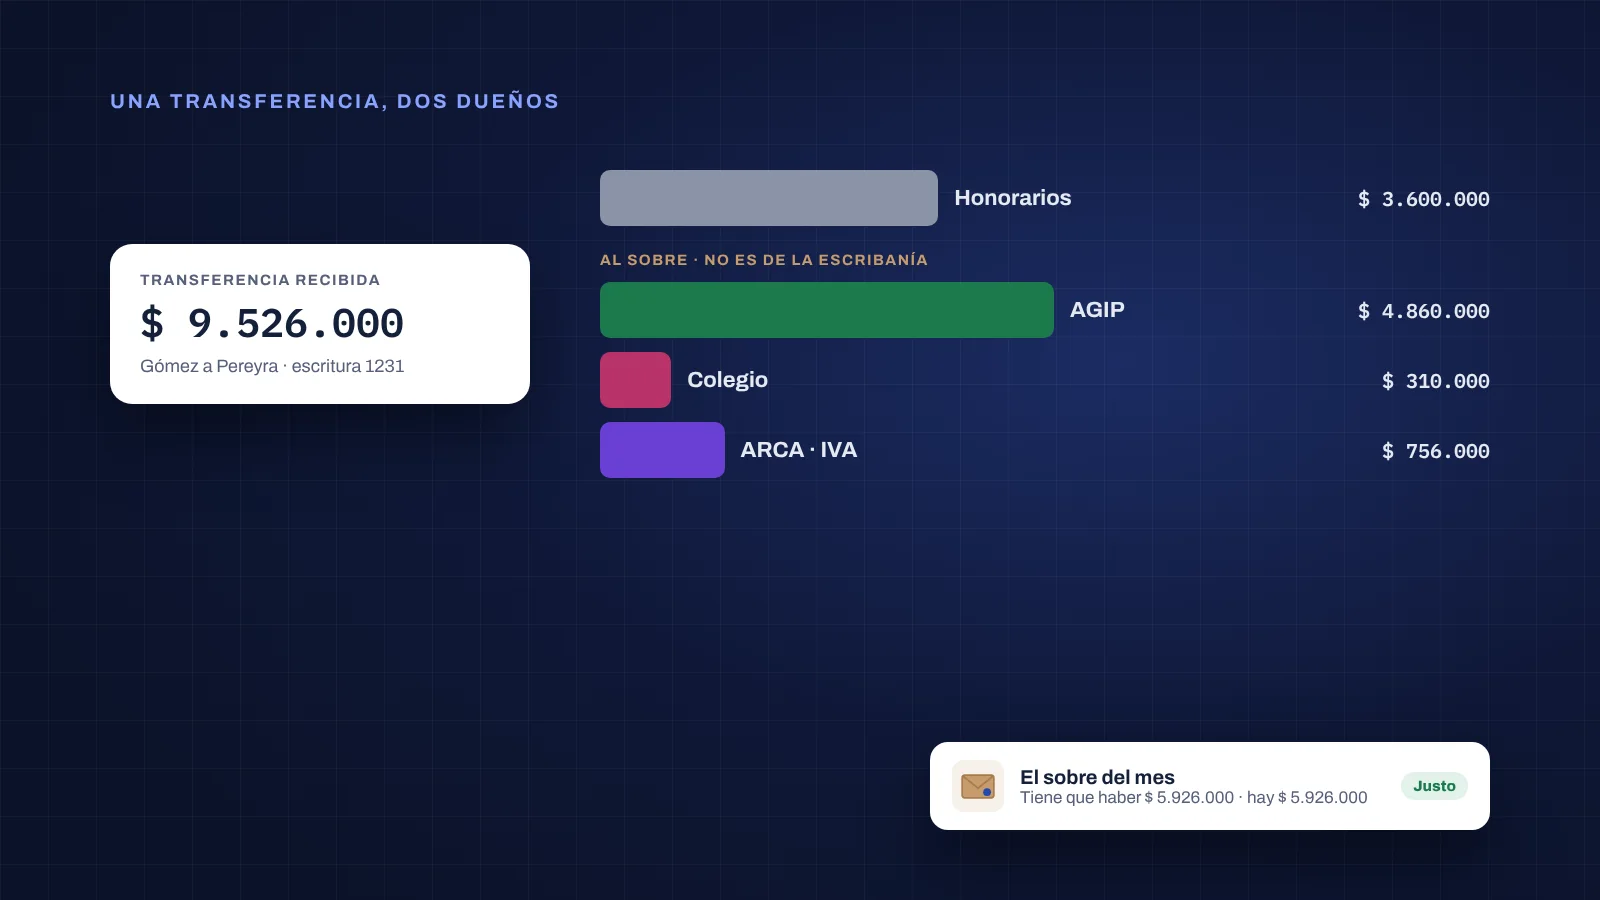
El ejemplo: una transferencia de $ 9.526.000
El comprador manda una sola transferencia de $ 9.526.000. Solo $ 3.600.000 son honorarios; los otros $ 5.926.000 tienen tres dueños distintos.
| Concepto | Importe | A quién se paga |
|---|---|---|
| Honorarios | $ 3.600.000 | Escribanía |
| Sellos | $ 4.860.000 | AGIP |
| Aportes | $ 310.000 | Colegio de Escribanos |
| IVA, 21 % de los honorarios | $ 756.000 | ARCA |
| Total de terceros | $ 5.926.000 | Tres organismos, tres fechas |
Si los $ 9.526.000 entran a la cuenta de siempre y nadie anota la división, el saldo muestra más de dos veces y media lo que la escribanía ganó con esa escritura. Con ese saldo se pagan sueldos y alquiler, y el día del VEP falta plata. Para los sellos de otra escritura está la calculadora de sellos por escritura.
¿Hace falta una cuenta bancaria separada para los fondos de terceros?
No es indispensable, pero simplifica todo. Con una cuenta aparte, su saldo es directamente lo que hay para pagar, y la conciliación se hace mirando un solo número. Sin ella, hay que llevar la cuenta en una planilla y restar del saldo general lo que es de terceros.
Lo más simple es dejar los honorarios en la cuenta operativa y transferir a la cuenta de terceros, el mismo día del cobro, la suma de sellos, aportes e IVA: en el ejemplo, $ 5.926.000. De esa cuenta solo salen los VEP y los aportes, nunca alquiler, sueldos ni proveedores.
Lo que sí es indispensable es saber en todo momento cuánto tiene que haber apartado. Con cuenta separada o sin ella, sin ese número la falta de plata aparece recién el día del pago.
El método del sobre, paso a paso
Es la versión ordenada de lo que muchas escribanías hacían con sobres de papel: separar la plata por destino en el momento del cobro. Se arma en tres niveles.
- Por escritura: al cobrar, anotás cuánto es sellos, aportes e IVA, renglón por renglón de la factura y la proforma. En el ejemplo: $ 4.860.000, $ 310.000 y $ 756.000.
- Por organismo: sumás los importes de todas las escrituras del mes según quién los cobra: AGIP o ARBA los sellos, el Colegio los aportes, ARCA el IVA.
- Por vencimiento: cada sobre tiene su fecha. En la Ciudad, la retención de sellos vence el día 10 del mes siguiente; ARBA cobra por quincena; el IVA vence según la terminación del CUIT.
El sobre se vacía cuando se paga, y solo en ese momento. Las fechas del mes, organismo por organismo, están en el calendario de vencimientos de la escribanía.
¿Cómo se hace la conciliación mensual?
Comparando dos números: lo que tiene que haber, que es la suma de sellos, aportes e IVA cobrados y todavía no pagados, y lo que hay, que es el saldo de la cuenta donde guardás esa plata. Si lo que hay es menos, la diferencia se repone antes de pagar.
Conviene hacerla por lo menos una vez por mes, unos días antes del primer vencimiento, y una vez por semana si la escribanía firma muchas escrituras. Lo que ya se pagó sale de la cuenta: los sellos de septiembre que salieron con el VEP de octubre no cuentan, los cobrados el 2 de octubre sí.
Qué revisar si falta plata
- Escrituras cobradas que no se anotaron, o que se anotaron con otro importe.
- Un pago hecho dos veces, o un VEP pagado desde la cuenta equivocada.
- Gastos de la escribanía que salieron de la cuenta de terceros.
- Sellos cobrados en dólares y anotados con otro tipo de cambio.
Si después de revisar la diferencia es real, se repone antes del vencimiento. Retenot hace esta comparación sola con cada factura y muestra, por organismo, lo que tiene que haber, lo que hay y lo que falta.
¿Qué pasa si el escribano usa la plata de sellos?
Si no la ingresa en término, debe los sellos con intereses, puede recibir una multa y, como agente de recaudación, responde por lo que retuvo y no ingresó. En la Ciudad, el interés corre desde el día siguiente al vencimiento sin que AGIP tenga que intimar, según el artículo 55 del Código Fiscal.
Si la falta es grande y se sostiene, el problema puede pasar a ser penal. El artículo 4 del Régimen Penal Tributario de la Ley 27.430, la apropiación indebida de tributos, prevé prisión de 2 a 6 años para el agente de retención o de percepción de tributos nacionales, provinciales o de la Ciudad que no deposita lo retenido dentro de los 30 días corridos de vencido el plazo, si lo no ingresado supera un monto por mes. La Ley 27.799, publicada el 2 de enero de 2026, subió ese monto de $ 100.000 a $ 10.000.000 por mes.
Con escrituras como la del ejemplo, ese número no queda lejos: tres compraventas con $ 4.860.000 de sellos cada una suman $ 14.580.000 en un mes. El IVA de los honorarios no es una retención, así que esta figura no le aplica, pero pagarlo tarde también genera intereses.
Los casos que descuadran el sobre
Además del cobro todo junto, hay tres situaciones que suelen romper la cuenta aunque nadie toque la plata.
Sellos cobrados en dólares
El comprador paga en dólares y el impuesto se ingresa en pesos. En el sobre va el importe en pesos que vas a pagar, convertido con el tipo de cambio que fija la norma de cada jurisdicción, no los dólares que recibiste; ante la duda sobre qué cotización usar, confirmalo con el contador.
Escrituras cobradas y todavía no liquidadas
La plata entró, pero la escritura no se cargó todavía en el SIE o en SIESBA. Para la conciliación ya es de terceros: va al sobre el día del cobro, no el día de la liquidación.
Escrituras en las dos jurisdicciones
Un inmueble de la Ciudad paga sellos a AGIP una vez por mes y uno de Provincia paga a ARBA por quincena. Son dos sobres distintos, con fechas distintas, aunque la plata haya entrado en la misma cuenta.
- Ley 27.430, título IX, Régimen Penal Tributario — art. 4: apropiación indebida de tributos por el agente de retención o percepción de tributos nacionales, provinciales o de la Ciudad, prisión de 2 a 6 años si no deposita dentro de los 30 días corridos de vencido el plazo
- Ley 27.799 (Boletín Oficial, 2/1/2026) — art. 5: sube de $ 100.000 a $ 10.000.000 por mes el monto del art. 4 del Régimen Penal Tributario
- Código Fiscal CABA, texto ordenado 2026 (Decreto 172/26) — art. 55: interés sin necesidad de interpelación; art. 362: escribanos agentes de recaudación de sellos
- Resolución 3708/DGR/2004 — vencimiento de la retención de sellos de escribanos el día 10 del mes siguiente