¿Desde qué monto una compraventa es actividad específica en 2026?
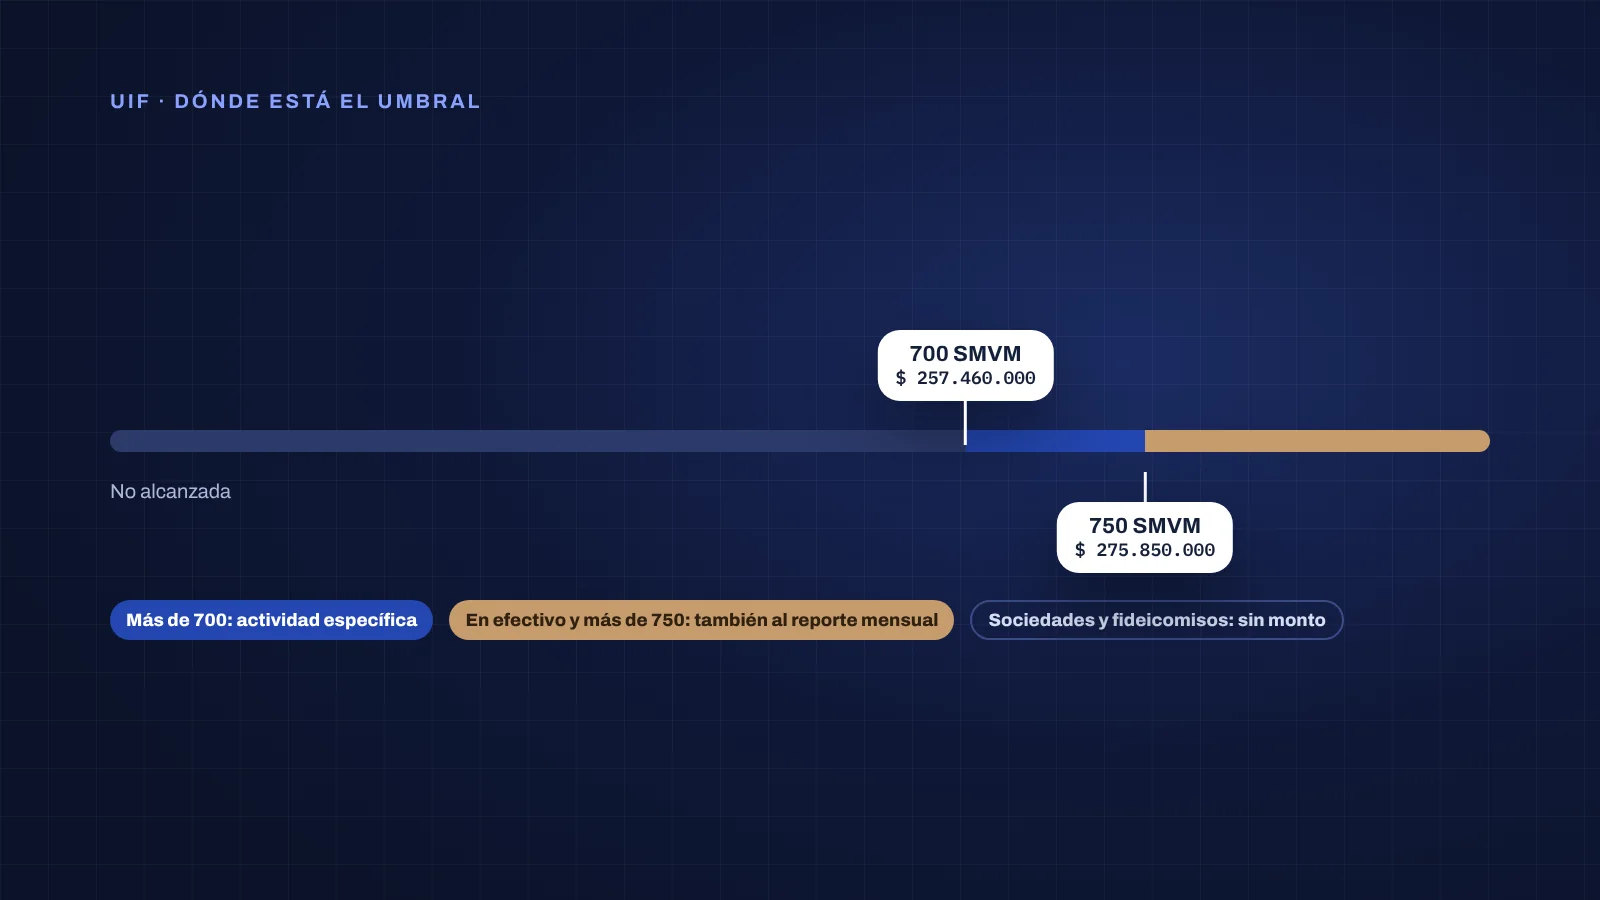
Desde que supera 700 SMVM, que en el segundo semestre de 2026 son $ 257.460.000. Lo fija el artículo 2 de la Resolución UIF 242/2023, que habla de un monto "superior" a 700 salarios: una compraventa de exactamente ese importe queda afuera.
El salario que se usa no es el del mes de la escritura. La resolución toma el SMVM vigente al 31 de diciembre del año anterior o al 30 de junio del año en curso, según el semestre. Por eso el Colegio informa $ 367.800 para todo el segundo semestre, y ese valor no cambia aunque el salario mínimo se actualice en el medio.
El umbral se mide en salarios, no en pesos. En enero de 2027 el monto en pesos va a cambiar con el SMVM de fin de año; de dónde sale cada valor está en cómo verificamos los valores.
¿Qué escrituras son actividad específica para la UIF?
Tres grupos de actos, según el mismo artículo 2 de la Resolución 242/2023. El escribano es sujeto obligado solo cuando prepara o autoriza en su protocolo alguno de ellos para un cliente.
- Compraventas de inmuebles de más de 700 SMVM.
- La organización de aportes o contribuciones para crear, operar o administrar personas jurídicas u otras estructuras jurídicas.
- La creación, operación o administración de personas jurídicas u otras estructuras jurídicas, y la compraventa de negocios jurídicos.
Los dos últimos grupos no tienen monto: una SRL con el capital mínimo o un fideicomiso chico quedan alcanzados igual. El inciso de inmuebles habla de compraventa; si un acto que transmite un inmueble por otro título te genera dudas, consultalo con el Colegio antes de firmar.
¿Qué va al Reporte Sistemático Mensual y cuándo vence?
Se presenta entre el día 1 y el 15 inclusive de cada mes, con las escrituras del mes anterior. El artículo 28 de la Resolución 242/2023 incluye cinco tipos de actos.
- Compraventas de inmuebles en efectivo de más de 750 SMVM ($ 275.850.000).
- Compraventas de inmuebles ubicados en zonas de frontera, con el umbral de 700 SMVM ($ 257.460.000).
- Constitución de personas jurídicas.
- Cesión de participaciones societarias.
- Constitución de fideicomisos.
El umbral de efectivo era de 700 SMVM hasta la Resolución UIF 78/2025, de junio de 2025, que lo subió a 750; el de actividad específica no cambió. Aparte está el Reporte Sistemático Anual, del 2 de enero al 15 de marzo. Las fechas del mes, junto con las de sellos e IVA, están en el calendario de vencimientos de la escribanía. Retenot avisa el día 15 junto con los vencimientos de sellos e IVA; el reporte lo seguís cargando vos en la UIF.
El ejemplo, con números
Tres compraventas firmadas en octubre de 2026, con el SMVM de $ 367.800 del semestre:
- $ 250.000.000 por transferencia: son unos 680 salarios, no llega a 700 SMVM. Por el monto, no es actividad específica.
- $ 260.000.000 por transferencia: supera los $ 257.460.000, así que es actividad específica y lleva legajo con debida diligencia. No va al reporte mensual porque no se pagó en efectivo.
- $ 280.000.000 en efectivo: es actividad específica y además supera los $ 275.850.000, así que se informa en el reporte mensual que se presenta entre el 1 y el 15 de noviembre.
Si el inmueble de $ 260.000.000 estuviera en zona de frontera, iría al reporte mensual aunque se pagara por transferencia, porque supera 700 SMVM.
¿Qué debida diligencia hay que hacer en una escritura alcanzada?
La que corresponda al riesgo del cliente: simplificada, media o reforzada, según los artículos 17 a 19 de la Resolución 242/2023. La reforzada es obligatoria para personas expuestas políticamente extranjeras y para quienes operan con países o territorios listados como de alto riesgo.
El perfil del cliente se arma con las actividades específicas, los montos y documentación como la copia autenticada de la escritura, constancias bancarias y la declaración jurada de origen y licitud de los fondos. Desde la Resolución 78/2025 no se pueden pedir declaraciones juradas impositivas para armar ese perfil.
Los legajos se actualizan cada año si el cliente es de riesgo alto, cada tres si es medio y cada cinco si es bajo (art. 20). La documentación se guarda diez años desde la operación.
Listas del Consejo de Seguridad de la ONU
Con la Resolución UIF 3/2026, según informó el Colegio de Escribanos de la Ciudad, antes de otorgar la escritura hay que verificar en la web del Consejo de Seguridad si las partes o sus beneficiarios finales figuran en las listas de las resoluciones 1718 y 1737. Si aparecen, no se autoriza el acto y se reporta dentro de las 24 horas como financiamiento de la proliferación.
¿Cuál es el plazo para reportar una operación sospechosa?
24 horas desde que concluís que la operación es sospechosa de lavado de activos, y nunca más de 90 días corridos desde que se realizó o se intentó. Para financiación del terrorismo o de la proliferación, las 24 horas corren desde la operación misma. Lo dice el artículo 27 de la Resolución 242/2023, con el texto de la Resolución 56/2024.
| Reporte | Plazo |
|---|---|
| Operación sospechosa de lavado de activos | 24 horas desde que concluís que es sospechosa, sin pasar los 90 días corridos desde la operación |
| Operación sospechosa de financiación del terrorismo o de la proliferación | 24 horas desde la operación realizada o tentada |
| Reporte Sistemático Mensual | Del 1 al 15 de cada mes, por el mes anterior |
| Reporte Sistemático Anual | Del 2 de enero al 15 de marzo |
Antes del reporte viene el análisis. La operación inusual se anota en un registro con el riesgo del cliente, cómo se detectó, la fecha de la alerta y la decisión final fundada (art. 26), y el reporte explica por qué la operación te parece sospechosa.
Al cliente no se le avisa. El artículo 21, inciso c, de la Ley 25.246 obliga a abstenerse de revelar al cliente o a terceros lo que se hace en cumplimiento de la ley.
¿Qué pasa si no reportás o reportás tarde?
La multa por no hacer un reporte de operación sospechosa, o por hacerlo fuera del plazo o de la forma prevista, va de 1 a 10 veces el valor de la operación. Para el resto de los incumplimientos es de 15 a 2.500 módulos por cada infracción. Lo fija el artículo 24 de la Ley 25.246, con el texto del Decreto 274/2025.
La ley prevé además el apercibimiento con publicación en el Boletín Oficial, y la UIF puede recomendar al organismo que regula la profesión la revocación de la matrícula. Las multas se gradúan según el riesgo del incumplimiento, el tamaño del sujeto obligado y si hubo otra sanción firme en los cinco años anteriores.
Autoevaluación y revisión del Colegio en 2026
La autoevaluación de riesgos se actualiza cada dos años y se presenta antes del 30 de abril (art. 5). La de 2024 y 2025 venció el 30 de abril de 2026, y el Colegio puso a disposición una versión 2.0 de su herramienta para completarla.
La revisión externa del artículo 11 la hace el Colegio. Los titulares y adscriptos que no tuvieron inspección en 2024, en 2025 o en ninguno de los dos completan un cuestionario online y suben documentación de sus escrituras; el plazo, prorrogado, vence el 15 de octubre de 2026.
- Resolución UIF 242/2023, texto actualizado — art. 2: actividades específicas y umbral de 700 SMVM, SMVM al 31/12 y al 30/6; arts. 17 a 20: debida diligencia y actualización de legajos; art. 26: registro de operaciones inusuales; art. 27: plazos de reporte de operaciones sospechosas (texto de la Res. 56/2024); art. 28: Reporte Sistemático Mensual y Anual; art. 5: autoevaluación; art. 11: revisión externa
- Resolución UIF 78/2025 (Boletín Oficial, 5/6/2025) — 750 SMVM para el reporte mensual de compraventas en efectivo; prohibición de pedir declaraciones juradas impositivas para el perfil
- Ley 25.246, texto actualizado — art. 20, inc. 12: escribanos como sujetos obligados; art. 21, inc. c: deber de no revelar; art. 24: sanciones (Decreto 274/2025)
- Colegio de Escribanos de la Ciudad — implicancia notarial de la Resolución UIF 3/26: consulta de las listas del Consejo de Seguridad antes de otorgar y reporte en 24 horas
- Colegio de Escribanos de la Ciudad — autoevaluación UIF, versión 2.0 de la herramienta, vencimiento 30/4/2026
- Colegio de Escribanos de la Ciudad — inspección UIF: prórroga al 15/10/2026 del cuestionario y la carga de escrituras de 2024 y 2025
- Colegio de Escribanos de la Ciudad — Resolución UIF 78/25