¿Se paga ITI en una venta de 2026?
No. La Ley 27.743, de Medidas Fiscales Paliativas y Relevantes, derogó la Ley 23.905 desde las 0 horas del lunes 8 de julio de 2024. El Colegio de Escribanos de la Ciudad lo comunicó ese mismo día como una derogación de aplicación total e inmediata.
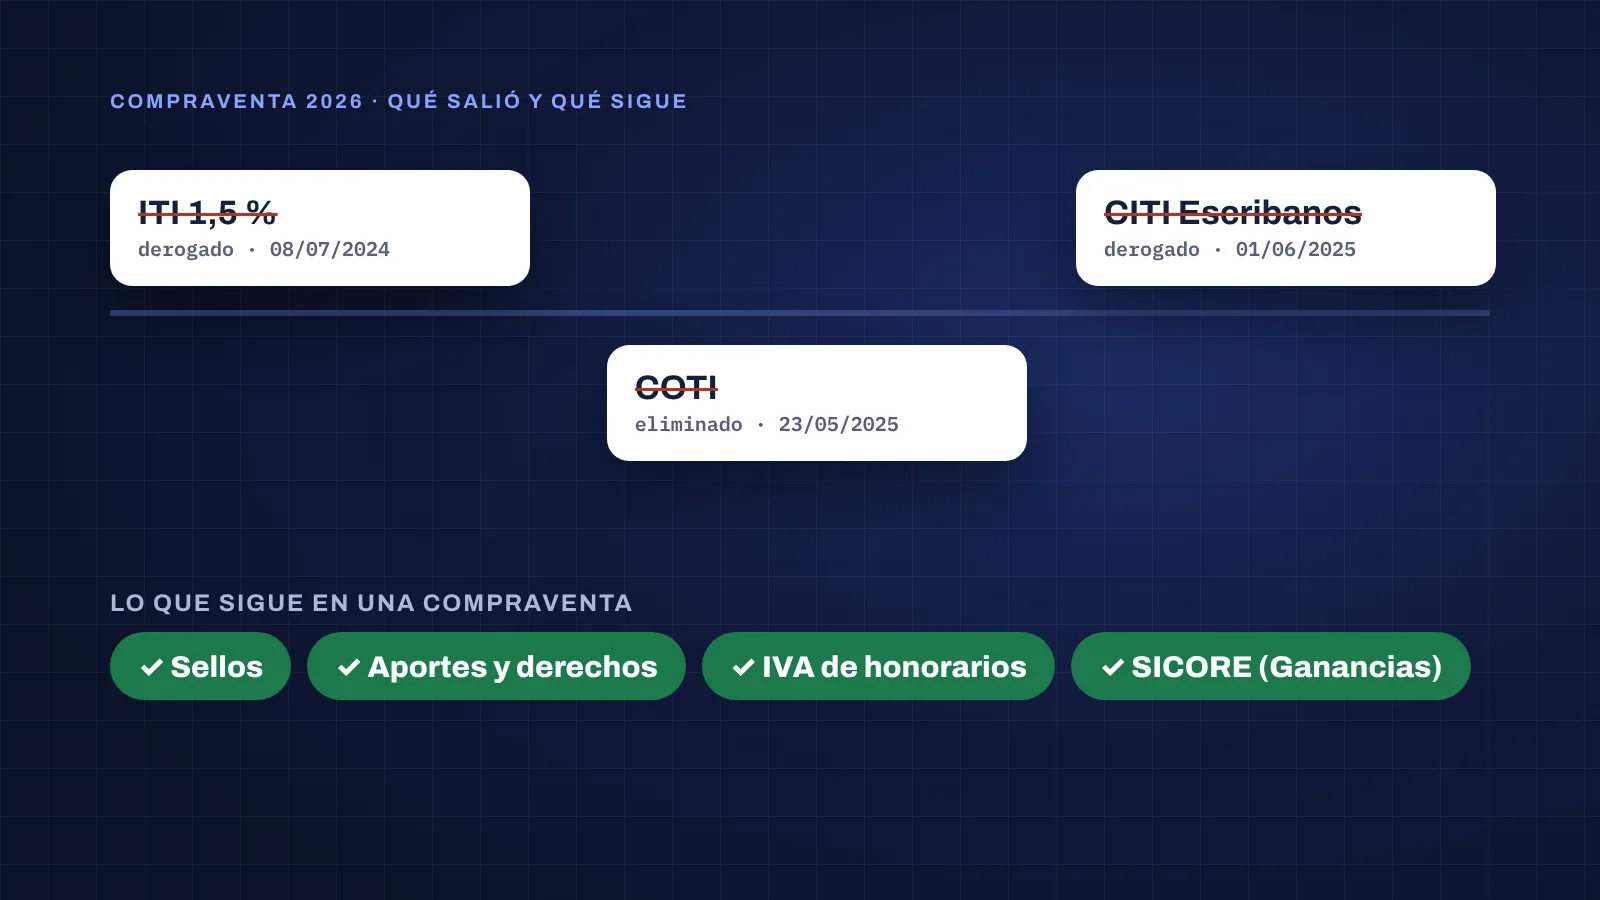
El ITI era una retención del 1,5 % del valor de la venta que el escribano practicaba a personas humanas y sucesiones indivisas. Los inmuebles comprados desde 2018 ya estaban fuera del ITI, en el régimen de Ganancias. Desde julio de 2024, ninguna escritura lleva esa retención, cualquiera sea la fecha de compra.
Vendedores que viven en el exterior
Con la ley derogada también desapareció el certificado previo que tenían que pedir los residentes en el exterior para vender. El Colegio aclaró en marzo de 2025 que, si el residente actúa por medio de un representante, sigue vigente la RG 3285/12: el representante tiene que empadronarse e informar la operación en el sistema Terceros Intervinientes.
¿Hay que pedir el COTI para vender un inmueble?
No. La Resolución General ARCA 5697/25 abrogó la RG 2371, que creaba el Código de Oferta de Transferencia de Inmuebles. Entró en vigencia el día de su publicación en el Boletín Oficial, el 23 de mayo de 2025, sin disposiciones transitorias.
Desde esa fecha no hay que tramitar el código para vender, y el escribano no tiene que pedirlo ni consignarlo en la escritura.
¿Sigue existiendo el CITI Escribanos?
No. La Resolución General ARCA 5698/25 derogó el régimen de información CITI Escribanos con efecto desde el 1 de junio de 2025. Las operaciones hasta el 31 de mayo de 2025 se informaron en la última presentación.
El resto de la resolución rigió desde el 23 de mayo, el mismo día que el COTI. El Decreto 353/25, publicado esa fecha, le pidió a la UIF que adecuara su normativa, y el Colegio aclaró que mientras tanto seguían vigentes las obligaciones de los sujetos obligados. El Reporte Sistemático Mensual a la UIF, por eso, se sigue presentando todos los meses.
Si no hay ITI, ¿por qué se sigue presentando SICORE?
Porque el escribano sigue siendo agente de retención de Ganancias. Lo aclaró el Colegio el 5 de agosto de 2024: aunque el ITI se derogó, SICORE prevé la retención de Ganancias de la Resolución General 2139/06, y esa obligación continúa.
La RG 2139/06 designa agentes de retención a los escribanos de registro (art. 2) y fija una alícuota del 3 % sobre el valor de la transferencia (art. 7). La retención se informa e ingresa por SICORE con el código de régimen 191, transferencia de inmuebles en operaciones gravadas en Ganancias.
No toda escritura tiene retención: el artículo 19 enumera casos en que el escribano no retiene, como reorganizaciones de sociedades o expropiaciones. Aun así, la declaración mensual de SICORE se presenta aunque no haya retenciones, sin datos, como exige el artículo 4 de la RG 2233.
¿El vendedor paga Ganancias por la venta del inmueble?
Si es una persona humana o una sucesión indivisa y vende desde 2026, en general no. El artículo 192 de la Ley 27.802, de Modernización Laboral, incorporó al inciso n del artículo 26 de la Ley de Ganancias una exención para el resultado de la venta de inmuebles y de la transferencia de derechos sobre inmuebles.
El Decreto 406/2026, publicado el 1 de junio de 2026, la reglamentó: alcanza a personas humanas y sucesiones indivisas, residentes o no, por operaciones del impuesto cedular del artículo 99 sobre inmuebles en el país, hechas desde el 1 de enero de 2026. Incluye la cesión del boleto de compraventa.
Las ventas de 2018 a 2025 de inmuebles comprados desde 2018 siguieron en el impuesto cedular. Si la operación no encaja en el artículo 99, o el vendedor es una sociedad, el caso tiene que revisarlo su contador.
¿Qué retiene hoy el escribano en una compraventa?
Cuatro conceptos que no son honorarios y que hay que separar desde la firma:
- Sellos: en CABA, 2,7 % hasta $ 226.100.000 y 3,5 % por encima; en Provincia, 2 % sobre el mayor entre el precio y la valuación fiscal ajustada.
- Aportes y derechos: al Colegio en CABA; los de Provincia, por ARBA, junto con los sellos.
- IVA de honorarios: 21 % si el escribano es responsable inscripto.
- Ganancias por SICORE: el 3 % de la RG 2139/06, cuando la operación está alcanzada.
El ejemplo, con números
Una compraventa en CABA de $ 250.000.000, sin exención de vivienda única. Supera el tope, así que los sellos son 3,5 % sobre el total: $ 8.750.000, mitad cada parte. Antes de julio de 2024, si el vendedor era una persona humana alcanzada por el ITI, el escribano además le retenía el 1,5 %: $ 3.750.000. En una escritura de 2026, esa línea no existe. Para otros montos está la calculadora de sellos por escritura.
¿Qué cambia en el cierre del mes?
Hay una presentación menos, la del CITI, y ningún trámite previo de COTI. SICORE sigue siendo mensual, con fecha según la terminación del CUIT, y el reporte a la UIF se presenta entre el 1 y el 15 de cada mes. Las fechas de octubre de 2026, con sellos e IVA, están en el calendario de vencimientos de la escribanía.
Lo que no cambió es que la plata de terceros entra mezclada con los honorarios. Retenot separa en cada factura sellos, aportes e IVA, y avisa antes de cada vencimiento; las declaraciones y los pagos los seguís haciendo vos.
- Colegio de Escribanos de la Ciudad — derogación del ITI por la Ley 27.743, de aplicación total e inmediata desde las 0 horas del 8/7/2024
- Boletín Oficial — Ley 27.743, Medidas Fiscales Paliativas y Relevantes (8/7/2024)
- ARCA — derogación del ITI por la Ley 27.743; retención del 1,5 % sobre el valor de la transferencia
- Colegio de Escribanos de la Ciudad — sin certificado previo para residentes en el exterior; sigue la RG 3285/12 para representantes (13/3/2025)
- Boletín Oficial — Resolución General ARCA 5697/2025: abroga la RG 2371 (COTI), vigente desde su publicación el 23/5/2025
- Colegio de Escribanos de la Ciudad — Resolución General ARCA 5698/25: deroga el CITI Escribanos desde el 1/6/2025
- Colegio de Escribanos de la Ciudad — eliminación del COTI y del CITI Escribanos, última presentación por operaciones hasta el 31/5/2025 y Decreto 353/25 sobre la UIF (23/5/2025)
- Colegio de Escribanos de la Ciudad — continuidad de la obligación de presentar SICORE (5/8/2024)
- Resolución General 2139/2006 — escribanos como agentes de retención (art. 2), alícuota del 3 % (art. 7), SICORE con código de régimen 191 (art. 10) y casos sin retención (art. 19)
- Resolución General 2233 (SICORE) — art. 4: la declaración se presenta aunque no haya retenciones
- Boletín Oficial — Decreto 406/2026: reglamenta la exención del art. 26, inc. n, de la Ley de Ganancias (sustituido por el art. 192 de la Ley 27.802) para la venta de inmuebles de personas humanas y sucesiones indivisas desde el 1/1/2026
- Colegio de Escribanos de la Ciudad — Ley 27.802 de Modernización Laboral: cambios en el impuesto cedular por venta de inmuebles (6/3/2026)
- Colegio de Escribanos de la Ciudad — cuadro de magnitudes de derecho tributario (julio de 2026): alícuotas de sellos de CABA y Provincia