¿Cuánto es el impuesto de sellos en Provincia de Buenos Aires en 2026?
El 2 % para la escritura de compraventa de inmuebles. La Ley Impositiva 15.558 lo fija como veinte por mil para la compraventa y para cualquier otro contrato que transfiera el dominio de un inmueble, salvo los que tengan un tratamiento especial.
La alícuota es una sola, sin tramos por monto. Lo que cambia de una escritura a otra es la base: ARBA no cobra sobre el precio si la valuación fiscal actualizada es más alta. Por eso la misma alícuota puede dar sellos muy distintos para dos inmuebles vendidos al mismo precio.
Si el inmueble está en la Ciudad, las reglas son otras: 2,7 % o 3,5 % según el monto, y otra base. La comparación entre las dos jurisdicciones está en la calculadora de sellos de CABA y Provincia.
¿Sobre qué se calcula: el precio o la valuación fiscal?
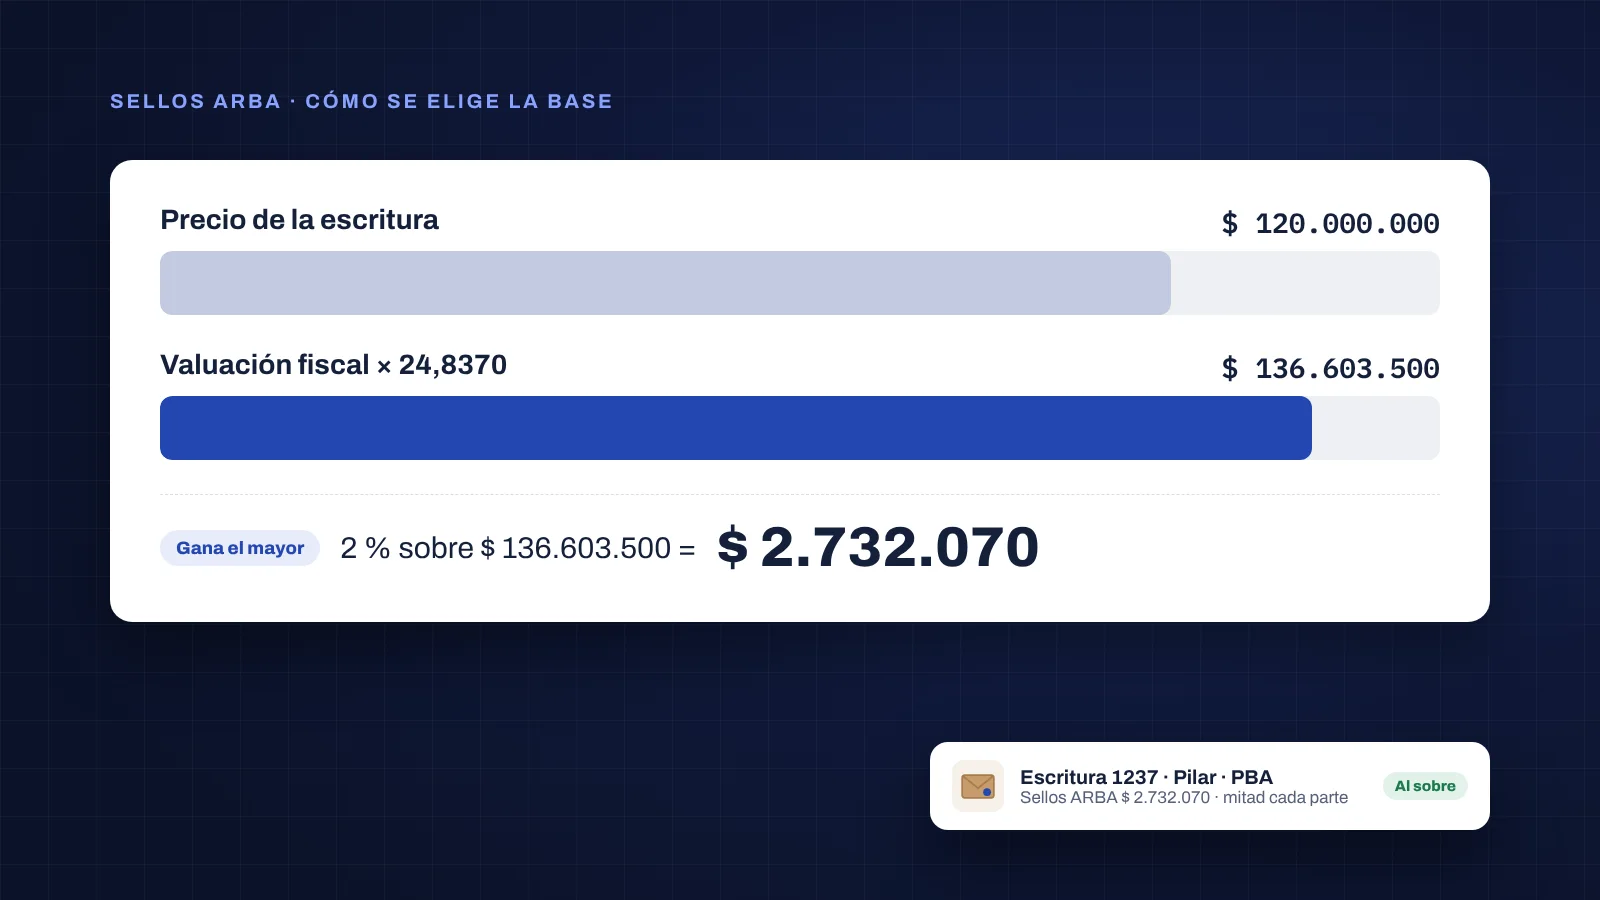
Sobre el mayor entre el precio de la escritura y la valuación fiscal multiplicada por el coeficiente corrector. ARBA hace la comparación y cobra el 2 % sobre el número más alto.
La valuación fiscal sola casi nunca sirve como piso, porque está muy por debajo de los valores de mercado. El coeficiente la lleva a un valor comparable con el precio. Una valuación fiscal de $ 5.500.000 parece irrelevante frente a una venta de $ 120.000.000, pero multiplicada por 24,8370 da $ 136.603.500 y pasa a ser la base.
Conviene pedir la valuación fiscal vigente de la partida antes de armar la proforma. Si se calcula sobre el precio y la base correcta era la valuación actualizada, la diferencia aparece cuando la plata ya se cobró a las partes.
¿Qué es el coeficiente corrector y cuál corresponde?
Es el número por el que se multiplica la valuación fiscal para compararla con el precio. Para 2026, la Ley Impositiva 15.558 lo fija a los efectos del art. 263 del Código Fiscal: 24,8370 y 44,4635.
- 24,8370: inmuebles de planta urbana. La ley también lo aplica a las edificaciones y mejoras ubicadas en planta rural.
- 44,4635: tierra libre de mejoras de planta rural.
La diferencia pesa. Con la misma valuación fiscal de $ 5.500.000, el coeficiente urbano da una base de $ 136.603.500, y el de tierra rural libre de mejoras, $ 244.549.250. A 2 %, son $ 2.732.070 contra $ 4.890.985 de sellos.
El ejemplo, con números
Es el caso que viene cargado en la calculadora: una casa en planta urbana, escritura por $ 120.000.000 y valuación fiscal de $ 5.500.000. Estos son los pasos.
- Valuación fiscal actualizada. $ 5.500.000 × 24,8370 = $ 136.603.500.
- Comparación. $ 136.603.500 es mayor que $ 120.000.000, así que la base es la valuación actualizada, no el precio.
- Sellos. $ 136.603.500 × 2 % = $ 2.732.070.
- Reparto. En partes iguales, $ 1.366.035 el comprador y $ 1.366.035 el vendedor.
| Cálculo | Base | Sellos 2 % |
|---|---|---|
| Sobre el precio (incorrecto en este caso) | $ 120.000.000 | $ 2.400.000 |
| Sobre valuación fiscal × 24,8370 (correcto) | $ 136.603.500 | $ 2.732.070 |
| Diferencia | $ 16.603.500 | $ 332.070 |
Con este precio, la valuación fiscal deja de ser la base cuando está por debajo de unos $ 4.831.500, que es $ 120.000.000 dividido 24,8370. En el ejemplo de las preguntas frecuentes, con valuación de $ 5.000.000, la base mínima es $ 124.185.000 y también supera el precio.
¿Quién paga los sellos en Provincia, el comprador o el vendedor?
Por lo general, comprador y vendedor en partes iguales, salvo que pacten otra cosa o que una de las partes esté exenta. Lo que se acuerde conviene dejarlo escrito antes de la proforma, porque cambia cuánto se le cobra a cada uno en la firma.
El que ingresa el impuesto a ARBA es el escribano. La Disposición Normativa Serie B 33/03 designa a los escribanos titulares de registro como agentes de recaudación de sellos por los actos que autorizan. Eso significa que los sellos se cobran a las partes antes o al momento de firmar, y desde ahí esa plata ya no es de la escribanía.
¿Qué compraventas están exentas de sellos en Provincia?
La de vivienda única, familiar y de ocupación permanente con valuación fiscal de hasta $ 1.154.400, y la del lote baldío destinado a vivienda con valuación fiscal de hasta $ 577.200. Los montos los fija la Ley Impositiva 15.558 para la exención del art. 297 del Código Fiscal.
El tope se compara contra la valuación fiscal sin coeficiente. Si la supera aunque sea por poco, no hay exención parcial: se paga el 2 % sobre toda la base. En el ejemplo, la valuación de $ 5.500.000 está muy por encima de $ 1.154.400, así que la escritura paga completa.
La Ley 15.558 también exime las hipotecas para comprar, ampliar o refaccionar la vivienda única hasta $ 251.281.250. Los requisitos y la comparación con la Ciudad, donde se paga solo sobre el excedente, están en la guía de exención de sellos por vivienda única.
¿Cuándo se paga a ARBA y qué va junto con los sellos?
Por quincena, no por mes. Las escrituras del 1 al 15 se pagan hasta el día 26 del mismo mes, y las del 16 a fin de mes, hasta el día 12 del mes siguiente; el calendario de ARBA corre esas fechas cuando caen en fin de semana o feriado.
Los aportes notariales viajan con los sellos. La Ley 6983, en su art. 15, dispone que los escribanos de registro ingresan los aportes junto con los impuestos de la escritura, y en la práctica van en la misma declaración de SIESBA. El circuito completo, con las fechas que quedan en 2026, está en la guía de sellos ARBA y SIESBA.
Con dos vencimientos por mes, cada escritura tiene que quedar anotada en su quincena con sellos y aportes por separado de los honorarios. Retenot hace esa cuenta sola con cada factura y avisa antes del 12 y del 26.
- Ley Impositiva 15.558 de la Provincia de Buenos Aires — 20 por mil para la compraventa de inmuebles; coeficiente 24,8370 para planta urbana y edificaciones o mejoras en planta rural, y 44,4635 para tierra rural libre de mejoras (art. 263 del Código Fiscal); topes de valuación fiscal para la exención de vivienda única y lote
- Colegio de Escribanos, Ley Impositiva Provincia de Buenos Aires 15.558 — coeficientes correctores, exenciones de vivienda única ($ 1.154.400) y lote ($ 577.200), e hipotecas para vivienda hasta $ 251.281.250
- Colegio de Escribanos, cuadro de magnitudes de derecho tributario (13/7/2026) — sección Provincia de Buenos Aires: alícuota de 2 %, coeficientes y exenciones
- ARBA, Disposición Normativa Serie B 33/03 — escribanos titulares de registro como agentes de recaudación de sellos; vencimientos el 26 y el 12 del mes siguiente
- ARBA, Resolución Normativa 6/2026 — calendario de vencimientos de 2026 del régimen de escribanos
- Ley 6983 de la Provincia, art. 15 — los aportes notariales se ingresan junto con los impuestos y tasas de la escritura